Cómo comprar tu primera casa en México sin dolores de cabeza: guía paso a paso
Comprar tu primera casa es una de esas decisiones que emocionan y, al mismo tiempo, ponen nerviosa a cualquier persona. No es para menos: hablamos de un patrimonio que te va a acompañar por años, y el proceso involucra trámites, papeleo y varios actores (agente, banco, notario, registro público) que no siempre explican las cosas en un lenguaje sencillo. Por eso en Monopolio armamos esta guía práctica, pensada para quien busca su primer departamento en venta o casa en venta y quiere entender, paso a paso, qué va a pasar desde que hace una oferta hasta que tiene las llaves en la mano.
Antes de empezar: ordena tu presupuesto y tu crédito
Antes de salir a ver propiedades conviene hacer tarea en casa. Revisa cuánto tienes ahorrado para el enganche, cuánto puedes destinar cada mes a una mensualidad hipotecaria sin ahogar tu economía, y qué opciones de crédito tienes disponibles: bancario, Infonavit, Fovissste o algún esquema mixto (cofinanciamiento). Si vas a solicitar un crédito, es buen momento para revisar tu historial crediticio y reunir documentos básicos como identificación, comprobante de domicilio, comprobantes de ingresos y tu situación fiscal. Tener esto resuelto de antemano acelera muchísimo el proceso cuando ya encontraste la propiedad que te gustó.
Paso 1: encuentra la propiedad y haz tu oferta
Con presupuesto claro, ahora sí toca buscar. Ya sea que te interese más un departamento en venta por la practicidad y la seguridad de un edificio, o una casa en venta por el espacio y la privacidad, define primero la zona, el tamaño y las características que realmente necesitas. Cuando encuentres la propiedad indicada, el siguiente paso es presentar una oferta formal, generalmente por escrito, donde planteas el precio que estás dispuesto a pagar y las condiciones básicas de la operación. El vendedor puede aceptarla, rechazarla o hacer una contraoferta, así que no te desanimes si hay algo de negociación de por medio: es parte normal del proceso.
Paso 2: apartado y enganche
Una vez que ambas partes están de acuerdo en precio y condiciones, se suele firmar una carta de apartado o un contrato de promesa de compraventa, entregando un monto que “aparta” la propiedad mientras se avanza con los trámites del crédito y la notaría. Este monto normalmente se descuenta después del enganche total. El enganche es la parte del precio que pagas de tu bolsillo (no la cubre el crédito) y su monto varía según el tipo de financiamiento y las condiciones que negocies con el banco o la institución de vivienda. Es importante que todo quede por escrito: montos, fechas y qué pasa si alguna de las partes se echa para atrás.
Paso 3: avalúo y solicitud de crédito hipotecario
Si vas a financiar la compra, el banco o la entidad crediticia pedirá un avalúo de la propiedad, es decir, una valuación profesional que confirma que el precio pactado corresponde con el valor real del inmueble. Este avalúo también sirve para que la institución determine el monto máximo de crédito que te otorgará. En paralelo, se formaliza la solicitud de crédito hipotecario: entregas tu documentación, el banco analiza tu capacidad de pago e historial crediticio, y si todo procede, te emite una autorización con las condiciones finales: tasa, plazo y mensualidad. Esta etapa suele tomar más tiempo que las demás, así que vale la pena tener paciencia y estar al pendiente de la documentación.
Paso 4: notaría, escrituración y gastos de cierre
Con el crédito autorizado, la operación pasa a manos de un notario público, quien se encarga de revisar que la propiedad no tenga adeudos, gravámenes ni problemas legales, y de preparar la escritura pública que formaliza la compraventa. Aquí es cuando entran los llamados gastos de cierre o gastos notariales, que incluyen conceptos como el Impuesto Sobre Adquisición de Inmuebles (ISAI), honorarios notariales, derechos de inscripción y, en su caso, el seguro que exige el banco para el crédito. Es recomendable pedir con anticipación un desglose de estos gastos para no llevarte sorpresas de último momento, ya que suelen representar un porcentaje adicional sobre el valor de la propiedad. El día de la firma, tanto comprador como vendedor acuden a la notaría para firmar la escritura, momento en el que también se libera el crédito hipotecario a favor del vendedor.
Paso 5: Registro Público de la Propiedad, el último paso
Firmar la escritura no es el final del camino: para que la compraventa sea oponible ante terceros y quede completamente formalizada, la escritura debe inscribirse en el Registro Público de la Propiedad (RPP) de la entidad donde se ubica el inmueble. Este trámite lo suele gestionar la propia notaría y puede tardar algunas semanas, dependiendo de la carga de trabajo del registro local. Una vez inscrita, tienes en tus manos la certeza jurídica de que la propiedad es legalmente tuya, con todos los derechos que eso implica. A partir de ahí, ya puedes tramitar el cambio de nombre en servicios, predial y todo lo relacionado con tu nuevo patrimonio.
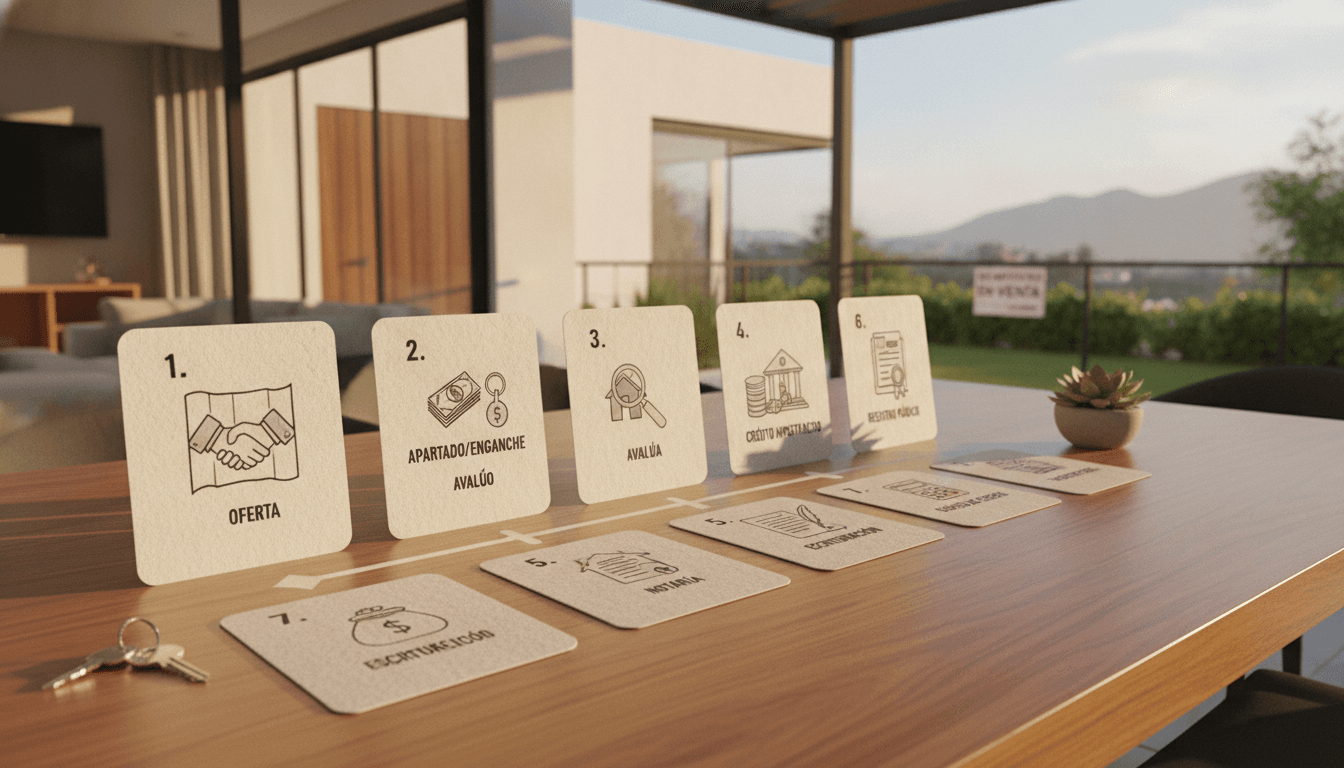
Listo, ya sabes qué esperar. Comprar tu primera casa deja de sentirse abrumador cuando entiendes el mapa completo: oferta, apartado, avalúo, crédito, notaría y registro. Cada paso tiene su tiempo y su lógica, y si llevas tus documentos en orden y trabajas con profesionales confiables, el proceso puede fluir sin dolores de cabeza. Si ya estás listo para dar el siguiente paso, en Monopolio puedes explorar opciones reales de departamento en venta y casa en venta en distintas zonas, con toda la información que necesitas para tomar una buena decisión. Date una vuelta por nuestro catálogo y encuentra la propiedad que va a acompañarte en esta nueva etapa.